


12. Marża gastronomiczna
Schemat kalkulacji, zadania egzaminacyjne
Quiz wiedzy:
12.1. Koszt surowcowy i marża gastronomiczna
W procesie wyceny potraw i usług stosuje się następujące pojęcia ekonomiczne:
Koszt surowca (Food Cost): Suma kosztów zakupu wszystkich produktów spożywczych zużytych do przygotowania danej potrawy lub zestawu zgodnie z recepturą gastronomiczną.
Marża gastronomiczna (%): Procentowy dodatek doliczany do kosztu surowca, pozwalający pokryć koszty działalności zakładu (m.in. energię, płace pracowników, czynsz) oraz wygenerować zysk.
Wzór na cenę netto:
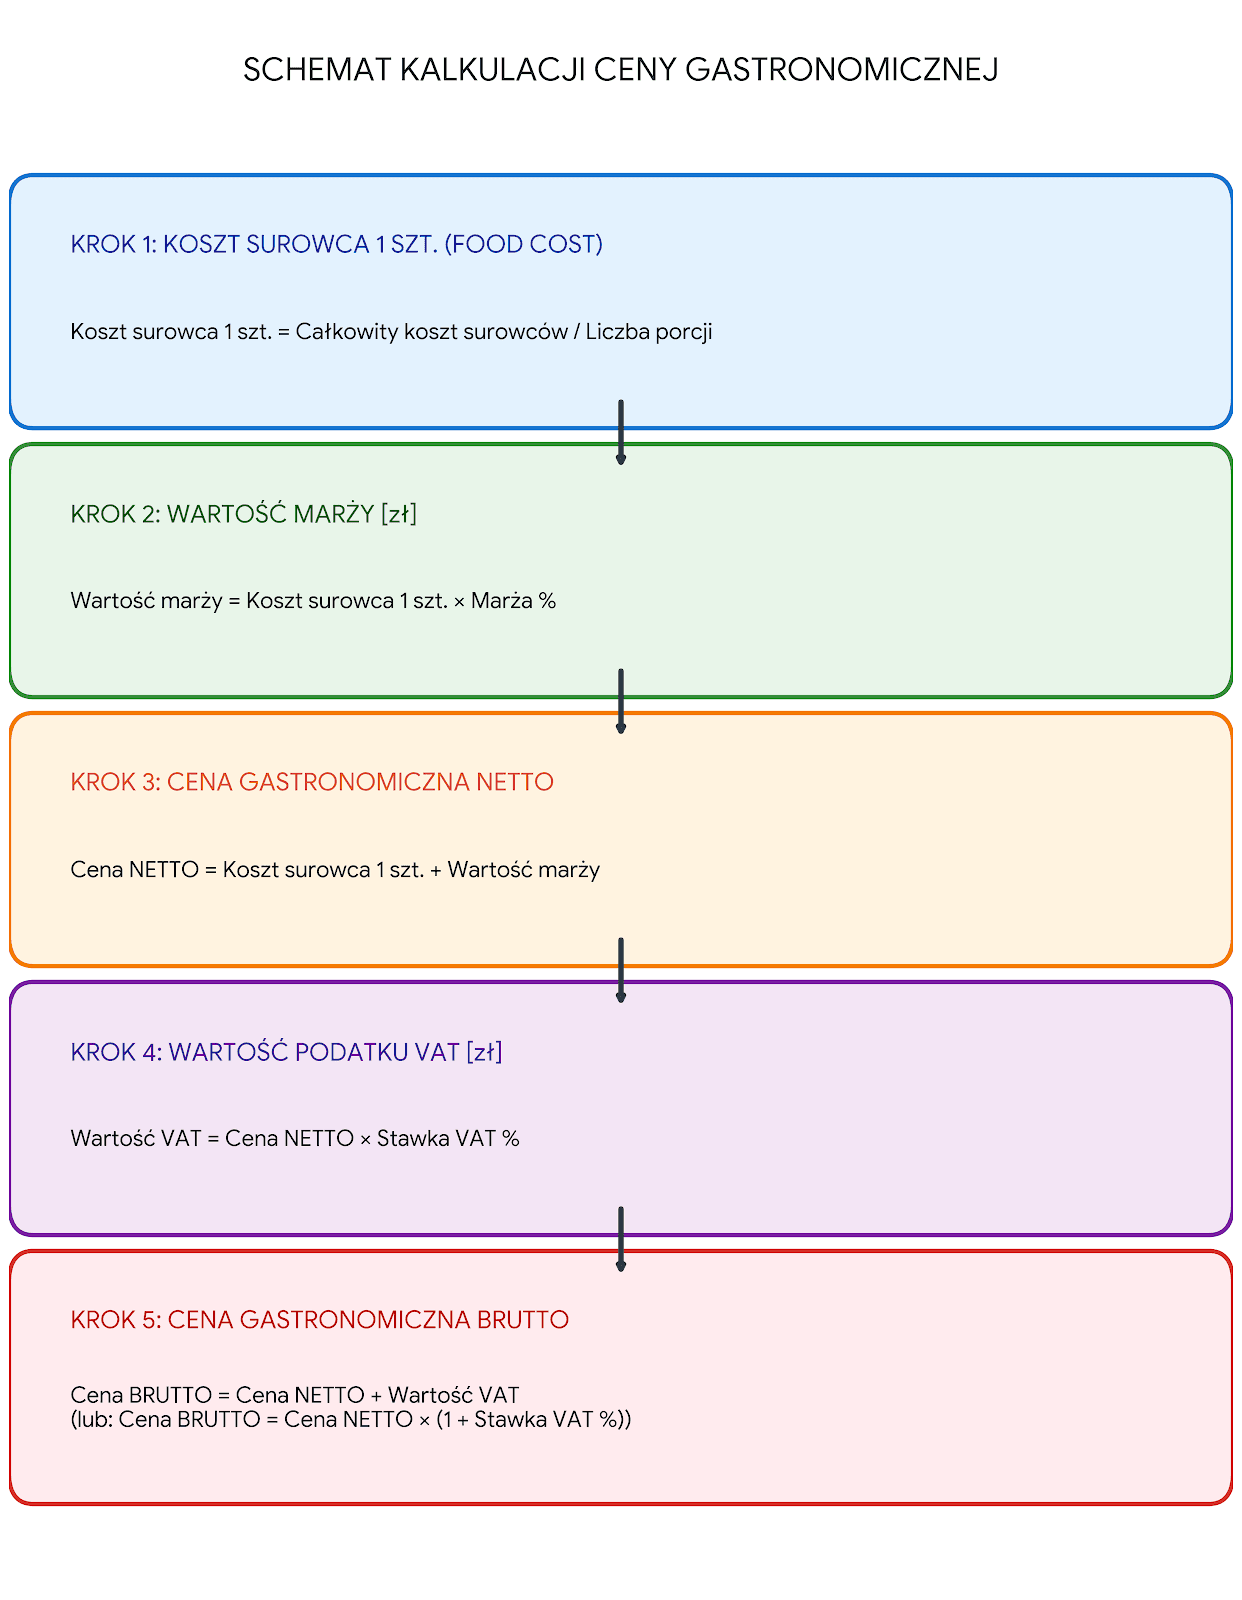
Cena Netto = Koszt Surowca + (Koszt Surowca * Marża %)
12.2. Stawki podatku VAT w gastronomii
W usługach gastronomicznych stosuje się zróżnicowane stawki podatku od towarów i usług (VAT) w zależności od rodzaju serwowanego asortymentu:
Stawka 8% (stawka obniżona): Standardowa stawka stosowana dla gotowych posiłków i dań serwowanych w lokalu gastronomicznym oraz na wynos lub w cateringu (np. zestawy obiadowe, zupy, dania główne, sałatki, desery własnej produkcji).
Stawka 23% (stawka podstawowa): Stosowana dla wybranych napojów oraz towarów przetworzonych (np. napoje gazowane, soki, kawiory, owoce morza, napoje alkoholowe, woda butelkowana).
Stawka 5% (stawka obniżona): Stosowana dla podstawowych produktów spożywczych nieprzetworzonych w usłudze, sprzedawanych w ramach handlu detalicznego (np. mleko, pieczywo, świeże owoce i warzywa).
Wzór na cenę brutto:
Cena Brutto = Cena Netto * (1 + Stawka VAT %)
12.3. Schemat kalkulacji ceny gastronomicznej
Standardowa ścieżka obliczeniowa stosowana w zadaniach egzaminacyjnych z kwalifikacji HGT.02 / HGT.12:
12.4. Przykładowe zadanie egzaminacyjne
Zadanie Egzaminacyjne 1
Treść: Firma cateringowa stosuje marżę gastronomiczną w wysokości 100% i nalicza podatek VAT 23%. Oblicz cenę gastronomiczną brutto jednego zestawu obiadowego, jeśli całkowity koszt produkcji 100 zestawów wyniósł 1 500,00 zł.
Rozwiązanie:
Koszt surowca 1 zestawu: 1 500,00 zł / 100 = 15,00 zł
Marża gastronomiczna (100%): 15,00 zł * 100% = 15,00 zł
Cena gastronomiczna NETTO: 15,00 zł + 15,00 zł = 30,00 zł
Podatek VAT (23%): 30,00 zł * 23% = 6,90 zł
Cena BRUTTO 1 zestawu: 30,00 zł + 6,90 zł = 36,90 zł
Odpowiedź: Cena brutto jednego zestawu wynosi 36,90 zł.


